
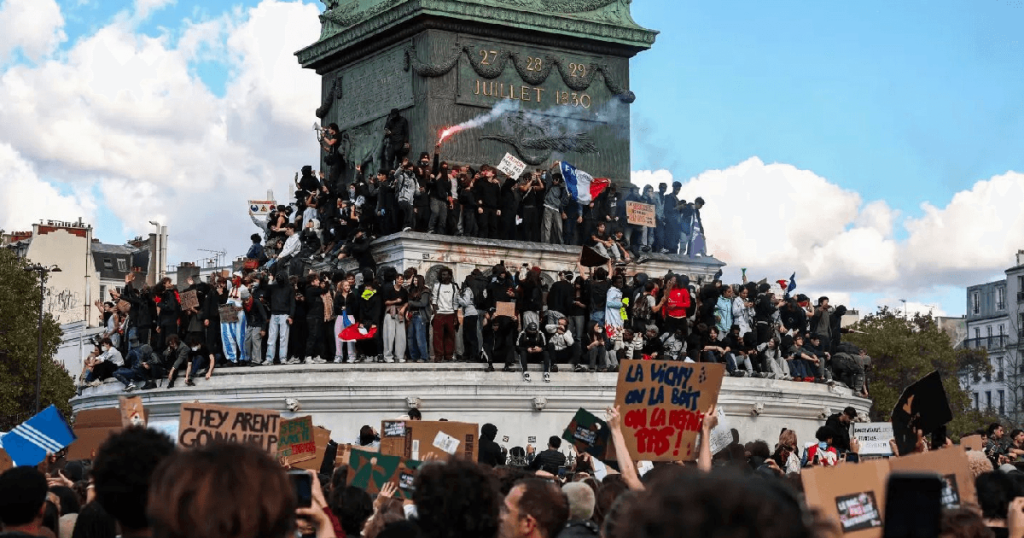
Thị trường tài chính đang phát đi hàng loạt tín hiệu cảnh báo về Pháp khi những khó khăn kinh tế, tài khóa và chính trị cùng lúc gia tăng.
Đồng euro đã mất gần 5% so với USD kể từ đầu năm. Đáng chú ý hơn, lợi suất trái phiếu chính phủ Pháp kỳ hạn 10 năm trong tuần này vượt 5% lần đầu tiên kể từ năm 2002, sau đó tiếp tục tăng mạnh.
Chênh lệch lợi suất trái phiếu 10 năm của Pháp và Đức, thước đo được giới đầu tư theo dõi để đánh giá mức độ căng thẳng trên thị trường, vượt 170 điểm cơ bản ngày 22/10. Đây là mức cao nhất kể từ cuộc khủng hoảng nợ công eurozone đầu thập niên 2010.
Chi phí bảo hiểm cho nguy cơ chính phủ Pháp vỡ nợ thông qua hợp đồng hoán đổi rủi ro tín dụng (CDS) cũng lên cao nhất kể từ giai đoạn đó.
Mối lo lớn đối với châu Âu là hiện tượng phân mảnh tài chính, khi các quốc gia sử dụng chung đồng euro nhưng phải vay tiền với mức lãi suất ngày càng khác biệt. Nếu lợi suất trái phiếu tăng mạnh, chính phủ phải chi nhiều tiền hơn để trả lãi. Gánh nặng này lại khiến thâm hụt và nợ công lớn hơn, từ đó khiến nhà đầu tư đòi hỏi mức lợi suất cao hơn nữa.
Châu Âu từng trải qua vòng xoáy tương tự cách đây hơn một thập kỷ. Khủng hoảng bắt đầu từ Hy Lạp rồi lan sang Bồ Đào Nha, Ireland, Italy và Tây Ban Nha. Các ngân hàng nắm lượng lớn trái phiếu chính phủ, trong khi chính phủ lại phải cứu những ngân hàng gặp khó khăn, tạo thành vòng luẩn quẩn giữa nợ công và hệ thống tài chính.
Khủng hoảng chỉ hạ nhiệt sau các chương trình cứu trợ đi kèm chính sách thắt lưng buộc bụng và cam kết năm 2012 của Chủ tịch Ngân hàng Trung ương châu Âu (ECB) khi đó Mario Draghi rằng sẽ làm “bất cứ điều gì cần thiết” để bảo vệ đồng euro.
Nhà kinh tế học đoạt Nobel Paul Krugman cảnh báo nếu nhu cầu mua trái phiếu chính phủ suy yếu, một quốc gia có thể gặp khó khăn trong việc huy động đủ tiền để trả lãi và nợ gốc. Nỗi sợ vỡ nợ sau đó thúc đẩy dòng vốn rút đi, làm lãi suất tăng thêm và tiếp tục khuếch đại rủi ro.
Pháp đặc biệt dễ bị thị trường chú ý do thâm hụt ngân sách thuộc nhóm cao nhất trong 21 quốc gia eurozone, trong khi khối nợ công tiếp tục phình to. Tỷ lệ nợ công của nước này đã đạt 119% GDP vào cuối quý II/2026.
George Lagarias, kinh tế trưởng tại Forvis Mazars, lưu ý con số này không còn quá xa mức 128% GDP của Hy Lạp vào cuối năm 2009.
Trong khi đó, nền kinh tế Pháp tăng trưởng yếu. Chính phủ đã hạ dự báo tăng trưởng năm 2026 xuống chỉ còn 0,5%.
Bất ổn chính trị và căng thẳng xã hội càng làm gia tăng nghi ngờ về khả năng Paris triển khai những biện pháp cần thiết để kiểm soát tài chính công.
Carsten Brzeski, nhà kinh tế trưởng khu vực eurozone tại ING, cho rằng Pháp đã bước sâu vào vùng khủng hoảng. Song, ông nhấn mạnh chính phủ hiện chưa đối mặt với nguy cơ mất thanh khoản tức thời. Vấn đề lớn hơn là niềm tin của thị trường trái phiếu đang suy giảm.
Sự thay đổi trong cách giới đầu tư nhìn nhận Pháp cũng đáng chú ý. John Stopford, lãnh đạo bộ phận đầu tư tại Ninety One, cho biết Pháp từ vị trí một thị trường trái phiếu cốt lõi hoặc gần cốt lõi của châu Âu đang ngày càng bị nhìn nhận giống nhóm ngoại vi.
Dù những tín hiệu trên thị trường gợi nhớ giai đoạn 2011-2012, nhiều chuyên gia cho rằng nguy cơ khủng hoảng lan rộng hiện thấp hơn.
Các chiến lược gia BlackRock nhận định môi trường tài chính hiện nay “khác biệt đáng kể” so với trước cuộc khủng hoảng eurozone. Khu vực hiện có hệ thống ngân hàng mạnh hơn, mức độ hội nhập cao hơn và nhiều công cụ để ECB hạn chế tình trạng phân mảnh trên thị trường trái phiếu.
Lagarias ước tính nguy cơ vấn đề của Pháp lan thành một cuộc khủng hoảng tương tự đầu thập niên 2010 chỉ khoảng 10-20%.
Một khác biệt quan trọng nằm ở tính minh bạch. Năm 2009, Hy Lạp bất ngờ điều chỉnh dự báo thâm hụt ngân sách từ 3,7% GDP lên 12,5%, làm niềm tin của thị trường sụp đổ. Trong trường hợp của Pháp, quy mô nợ và thâm hụt dù đáng lo ngại nhưng đã được công khai và theo dõi rộng rãi.
Lagarias nhận định: “Thị trường có thể xử lý những rủi ro đã biết. Điều họ ghét là những bất ngờ.”
Dẫu vậy, nếu căng thẳng lan rộng, Italy và Tây Ban Nha có thể chứng kiến chi phí vay tăng, buộc chính phủ phải hạn chế chi tiêu và làm gia tăng áp lực chính trị trong nước.
Alex Everett, Giám đốc đầu tư tại Aberdeen Investments, cho rằng tình hình hiện tại nên được nhìn nhận chủ yếu là “rủi ro của Pháp”, thay vì rủi ro mang tính hệ thống đối với toàn eurozone.
Theo CNBC