Có người phải đạt công suất 80% mới hòa vốn
Ảnh minh họa. Nguồn: NĐT
Thị trường du lịch Đà Nẵng đang tăng trưởng, nhưng không đồng nghĩa mọi căn hộ cho thuê, villa mini đều có thể sinh lời. Theo ông Trần Trọng Vũ, Đồng sáng lập Công ty SPE.R – đơn vị nghiên cứu và khảo sát thị trường bất động sản miền Trung, áp lực cạnh tranh về giá, chi phí thuê tài sản đầu vào cao và tính mùa vụ đang đẩy nhiều Host vào thế khó. Trong 3 tháng tới, thị trường có thể chứng kiến làn sóng trả nhà, thu hẹp quy mô hoặc chuyển đổi mô hình kinh doanh, đặc biệt ở nhóm Host thuê tài sản để khai thác lưu trú.
Du lịch tăng trưởng, vì sao Host vẫn có nguy cơ thua lỗ?
– Thị trường du lịch Đà Nẵng duy trì đà tăng trưởng, nguồn cung căn hộ cho thuê và villa mini cũng liên tục gia tăng. Điều này làm dấy lên lo ngại thị trường lưu trú đang đứng trước nguy cơ dư cung, cạnh tranh ngày càng gay gắt. Ông nhìn nhận thế nào về thực trạng này?
Tôi cho rằng cần phân biệt hai vấn đề: Đà Nẵng đang thiếu hay thừa phòng lưu trú xét trên tổng nhu cầu du lịch. Và những sản phẩm căn hộ cho thuê, villa mini mới được xây dựng có thực sự đủ khách, tạo ra lợi nhuận cho chủ sở hữu và đơn vị vận hành hay không.
Đây là hai câu chuyện hoàn toàn khác nhau. Du lịch tăng trưởng không có nghĩa mọi tài sản lưu trú đều khai thác hiệu quả.
Theo dữ liệu AirDNA cập nhật ngày 6/11/2026, thị trường cho thuê ngắn hạn qua Airbnb và Vrbo tại Đà Nẵng hiện có khoảng 7.063 sản phẩm lưu trú đang hoạt động, bao gồm căn hộ, biệt thự, phòng riêng và homestay. Công suất thuê bình quân đạt 65%, giá thuê trung bình 63 USD/đêm, trong khi doanh thu trên mỗi phòng khả dụng (RevPAR) đạt 41 USD.
Đáng chú ý, so với cùng kỳ, số lượng sản phẩm lưu trú tham gia thị trường giảm 36,3%, song công suất thuê bình quân tăng 25,7%. Trong khi đó, giá thuê trung bình giảm 28,5%, nhưng RevPAR vẫn tăng 6,6%.
Một nguồn dữ liệu khác là AirROI ghi nhận công suất bình quân 41,4% trong 12 tháng tính đến tháng 10/2026, với 2.570 sản phẩm được theo dõi.
Các con số có sự khác biệt do phương pháp và phạm vi thống kê của từng nền tảng, nhưng đều gợi mở những vấn đề đáng chú ý về nguồn cung và hiệu quả khai thác.
Ông Trần Trọng Vũ, Đồng sáng lập Công ty SPE.R – đơn vị nghiên cứu và khảo sát thị trường bất động sản miền Trung.
Tôi đặc biệt quan tâm đến hai diễn biến. Thứ nhất, giá thuê bình quân giảm mạnh cho thấy áp lực cạnh tranh về giá đang hiện hữu. Thứ hai, số lượng giảm trong khi công suất tăng có thể phản ánh quá trình rút lui của một bộ phận nguồn cung kém hiệu quả.
Tất nhiên, chưa thể từ đó kết luận toàn bộ các host đang thua lỗ. Vấn đề sâu xa hơn nằm ở cơ cấu sản phẩm.
Theo số liệu DKRA được công bố đầu năm 2026, căn hộ hạng sang và hạng A chiếm khoảng 90% nguồn cung căn hộ trong phạm vi phân tích. Trong khi đó, bất động sản nghỉ dưỡng vẫn đối mặt với những khó khăn về thanh khoản và hiệu quả khai thác thực tế.
– Nếu nguồn cung mới chủ yếu là những sản phẩm có giá trị đầu tư cao, chi phí sở hữu lớn, trong khi khả năng chi trả của khách hàng có giới hạn, ai sẽ là người hấp thụ toàn bộ nguồn cung đó?
Đà Nẵng có thể đón thêm nhiều khách du lịch, nhưng không phải tất cả đều có khả năng chi trả mức giá đủ cao để duy trì lợi nhuận cho những căn hộ được đầu tư với chi phí lớn.
Vì vậy, tôi cho rằng thị trường đang xuất hiện tình trạng dư cung cục bộ và cạnh tranh gay gắt ở một số phân khúc căn hộ lưu trú, đặc biệt là những sản phẩm thiếu khác biệt, phụ thuộc vào khách ngắn ngày và có giá thành đầu tư cao.
Tuy nhiên, chưa đủ cơ sở để nói toàn bộ thị trường lưu trú Đà Nẵng đã bội thực nguồn cung.
– Vậy xét riêng hoạt động kinh doanh, đâu là những phân khúc đang chịu áp lực lớn nhất?
Tôi thấy cần chia ra làm 2 phân khúc là căn hộ cho thuê và villa mini, vì bản chất kinh doanh của chúng khá khác nhau.
Với căn hộ cho thuê, đây là mô hình tương đối dễ gia nhập thị trường. Chi phí đầu tư thường cao hơn villa, có thể chia thành nhiều sản phẩm để khai thác, phục vụ cả khách ngắn ngày lẫn dài hạn và dễ dàng phân phối qua các nền tảng đặt phòng trực tuyến.
Nhưng chính vì dễ triển khai nên số lượng người tham gia cũng rất đông.
Một thực tế là nhiều chủ nhà đang phát triển sản phẩm theo cùng một công thức: căn hộ diện tích nhỏ, nội thất tương tự nhau, tập trung ở khu vực du lịch, sau đó host thuê lại hoặc hợp tác vận hành rồi đưa lên Airbnb, Booking.
Khi các sản phẩm không có sự khác biệt, cạnh tranh cuối cùng sẽ chuyển sang giá. Đây là vấn đề mà thị trường bất động sản khai thác lưu trú tại Đà Nẵng đang gặp phải.
Tôi lấy một ví dụ để thấy rõ áp lực này. Một Host thuê lại căn hộ với giá 12 triệu đồng/tháng, sau đó kinh doanh trên nền tảng Airbnb với giá bán bình quân 700.000 đồng/đêm. Giả sử công suất đạt 50%, tương đương 15 đêm có khách mỗi tháng, doanh thu chỉ đạt 10,5 triệu đồng.
Như vậy, riêng tiền thuê nhà đã cao hơn doanh thu 1,5 triệu đồng chưa tính đến điện nước, vệ sinh, giặt là, hoa hồng nền tảng và nhân sự.
Điều đáng nói là căn hộ vẫn có khách, vẫn phát sinh doanh thu, nhưng mô hình kinh doanh vẫn thua lỗ. Đây là nghịch lý mà nhiều người mới tham gia thị trường chưa lường hết.
Họ nhìn thấy lượng khách du lịch tăng, thấy những người kinh doanh trước đó có doanh thu tốt nên sẵn sàng nhận thuê lại tài sản với mức giá cao. Nhưng khi bước vào vận hành thực tế, họ mới nhận ra doanh thu và lợi nhuận là hai câu chuyện khác nhau.
Những đơn vị có sản phẩm tốt, giá thuê đầu vào hợp lý, quản trị chi phí tốt và có khả năng tiếp cận khách hàng trực tiếp vẫn có cơ hội phát triển.
Với villa mini, bài toán lại nằm ở chi phí đầu tư và khả năng tạo ra trải nghiệm khác biệt.
Một villa có thể bán được giá tốt hơn căn hộ thông thường nếu sở hữu những lợi thế như hồ bơi riêng, không gian sân vườn, nhiều phòng ngủ, vị trí thuận tiện, thiết kế có bản sắc và dịch vụ quản lý tốt.
Tuy nhiên, đây cũng là phân khúc có chi phí đầu tư, khấu hao, bảo trì và nhân sự vận hành lớn. Khách hàng thường đặt theo nhóm nên nhu cầu không đều, trong khi mùa thấp điểm có thể ảnh hưởng đáng kể đến doanh thu. Khả năng chuyển đổi sang cho thuê dài hạn cũng không phải lúc nào thuận lợi.
Tôi cho rằng villa lưu trú chỉ thực sự có lợi thế cạnh tranh khi được định vị như một sản phẩm trải nghiệm, chứ không đơn thuần là một căn nhà có nhiều phòng ngủ đem cho thuê.
Một vấn đề đang diễn ra là nhiều người xây villa theo sở thích cá nhân. Họ thích hồ bơi, thích sân vườn, thích một phong cách kiến trúc nào đó rồi đầu tư xây dựng, nhưng lại chưa nghiên cứu đầy đủ nhu cầu của người thuê.
Thậm chí, đơn vị thiết kế được thuê cũng có thể chưa hiểu rõ đặc thù khai thác lưu trú. Khách thuê villa không phải lúc nào cũng có một tệp cố định. Có nhóm gia đình, nhóm bạn trẻ, khách nước ngoài, khách nghỉ dưỡng dài ngày hay khách tổ chức các chuyến đi theo nhóm.
Mỗi nhóm có nhu cầu khác nhau về không gian, cách bài trí, tiện ích và dịch vụ. Nếu sản phẩm chỉ đẹp theo sở thích của chủ nhà mà không giải quyết được nhu cầu của khách hàng, lợi thế đầu tư sẽ rất hạn chế.
Mức công suất 80% mới hòa vốn: Bài toán khó của Host thuê nhà
– Ông vừa nhắc đến sự khác biệt giữa chủ sở hữu và Host. Cụ thể, các mô hình kinh doanh villa, căn hộ lưu trú hiện nay đang vận hành theo những cách nào và mô hình nào chịu nhiều rủi ro nhất?
Tôi nghĩ có thể chia thành 3 mô hình chính.
Thứ nhất là chủ nhà tự khai thác. Họ không phải trả tiền thuê tài sản cho bên thứ ba, nhưng phải tự chịu chi phí vốn, khấu hao và toàn bộ chi phí vận hành.
Thứ hai là Host thuê lại nhà để kinh doanh. Đây là mô hình phải trả tiền thuê cố định, trong khi doanh thu phụ thuộc vào công suất phòng và giá bán thực tế.
Thứ ba là đơn vị quản lý vận hành theo hình thức chia sẻ doanh thu hoặc nhận phí quản lý. Mô hình này phụ thuộc nhiều vào hiệu quả khai thác tài sản, nhưng không phải chịu áp lực tiền thuê cố định như nhóm Host thuê lại.
Tôi đánh giá mô hình thuê lại tài sản để kinh doanh là nhóm dễ chịu áp lực nhất khi thị trường bước vào mùa thấp điểm.
Lý do là cấu trúc chi phí của họ có tính bất đối xứng: doanh thu biến động theo thị trường, nhưng tiền thuê nhà lại tương đối cố định.
Một chủ sở hữu có thể chấp nhận lợi nhuận thấp trong vài tháng vì họ vẫn nắm giữ tài sản. Nhưng một Host đi thuê nhà để kinh doanh không có nhiều dư địa như vậy. Họ phải trả tiền thuê đúng hạn, bất kể tháng đó có đủ khách hay không.
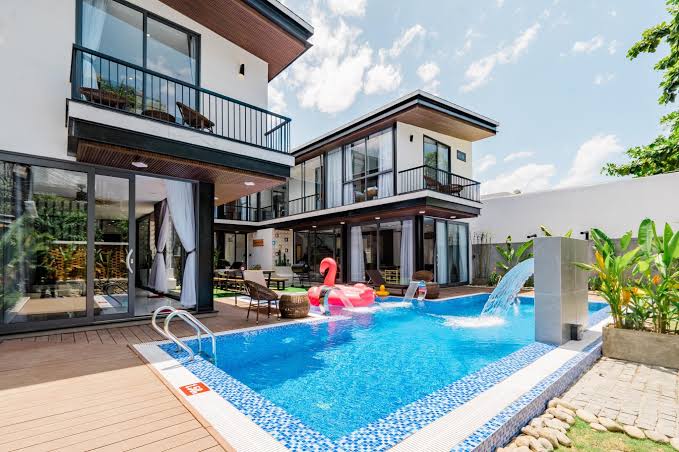
Villa lưu trú chỉ thực sự có lợi thế cạnh tranh khi được định vị như một sản phẩm trải nghiệm, chứ không đơn thuần là một căn nhà có nhiều phòng ngủ đem cho thuê. Ảnh minh họa
– Ông từng đưa ra nhận định có thể xuất hiện làn sóng Host trả nhà tại Đà Nẵng trong 3 tháng tới. Cơ sở nào để ông đưa ra dự báo này?
Tôi muốn nhấn mạnh đây là dự báo của cá nhân tôi, không phải kết luận chắc chắn rằng thị trường sẽ xảy ra một cuộc tháo chạy đồng loạt.
Từ tháng 11/2026 đến tháng 1/2027, có 3 yếu tố cần đặc biệt lưu ý.
Đầu tiên là tính mùa vụ. Đà Nẵng có đặc thù du lịch biển khá rõ nét. Khi bước vào giai đoạn cuối năm, lượng khách nghỉ dưỡng biển có xu hướng giảm, khách lưu trú ngắn ngày có thể ít hơn, giá phòng phải điều chỉnh để duy trì công suất, trong khi các khoản chi phí cố định vẫn phải duy trì.
Theo AirROI, tháng 11 thường là tháng có doanh thu thấp nhất trong chu kỳ khai thác Airbnb tại Đà Nẵng, trong khi tháng 7 là tháng cao điểm. Đây là rủi ro đáng kể với những Host đã ký hợp đồng thuê dài hạn ở mức giá cao.
Yếu tố thứ hai là cạnh tranh về giá khiến biên lợi nhuận ngày càng thu hẹp.
Tôi muốn nhấn mạnh rằng giảm giá phòng không phải lúc nào cũng là giải pháp tốt. Khi giá bán giảm, Host có thể cải thiện công suất, nhưng các khoản chi phí cố định vẫn còn nguyên. Trong khi đó, công suất tăng cũng kéo theo chi phí vận hành như vệ sinh, giặt là, điện nước và nhân sự.
Nếu giá bán giảm đến vùng hòa vốn, việc tăng công suất chưa chắc giúp cải thiện hiệu quả kinh doanh. Đó là một bài toán rất khó.
Yếu tố thứ ba là điểm hòa vốn của mô hình thuê nhà để kinh doanh rất nhạy cảm với giá thuê đầu vào.
Chẳng hạn, có những Host thuê lại căn hộ dịch vụ với chi phí khoảng 10 triệuđồng/phòng/tháng, hoặc thuê villa với mức giá 1,5 triệu đồng/phòng/đêm. Với mức giá bán bình quân hiện nay và cấu trúc chi phí tương ứng, có trường hợp phải đạt công suất khoảng 80% mới hòa vốn.
Đây là mức công suất rất cao, đặc biệt trong giai đoạn thấp điểm. Nếu không đạt được, Host sẽ phải bù lỗ bằng nguồn vốn của mình.
Theo tôi, một trong những nguyên nhân lớn nhất là nhiều Host đã nhận thuê lại tài sản với mức giá quá cao vào cuối năm 2025 và đầu năm 2026. Họ nhìn thấy hiệu quả kinh doanh tốt trong giai đoạn tháng 3-8/2026 nên tự tin mở rộng quy mô, thuê thêm căn hộ, thậm chí thuê nguyên tòa nhà.
Nhưng khi dòng khách dịch chuyển và thị trường bước vào giai đoạn thấp điểm, chính những hợp đồng thuê giá cao lại trở thành gánh nặng.
– Vậy trong 3 tháng tới, ông dự báo thị trường sẽ chứng kiến những diễn biến cụ thể nào? Liệu có một cuộc tháo chạy của các Host khỏi Đà Nẵng?
Tôi không cho rằng sẽ có một cuộc tháo chạy đồng loạt. Điều tôi dự báo là sự phân hóa mạnh hơn giữa các mô hình kinh doanh.
Một số Host có thể trả lại nhà khi hợp đồng đến hạn. Một số sẽ thương lượng giảm tiền thuê, chuyển từ thuê cố định sang chia sẻ doanh thu hoặc thu hẹp quy mô vận hành.
Ở chiều ngược lại, một số chủ nhà có thể phải tự đứng ra khai thác tài sản hoặc chuyển sang cho thuê dài hạn nếu không tìm được đơn vị vận hành phù hợp.
Điều này có thể khiến lượng tài sản cho thuê tăng lên trên thị trường thứ cấp, đặc biệt là những căn hộ và villa từng được các Host thuê lại để kinh doanh.
Tuy nhiên, cần nhìn nhận đúng bản chất: Nếu làn sóng trả nhà xuất hiện, đó trước hết là sự đào thải của những mô hình kinh doanh không hiệu quả, chứ không đồng nghĩa ngành du lịch Đà Nẵng suy yếu.
Những đơn vị có sản phẩm tốt, giá thuê đầu vào hợp lý, quản trị chi phí tốt và có khả năng tiếp cận khách hàng trực tiếp vẫn có cơ hội phát triển.
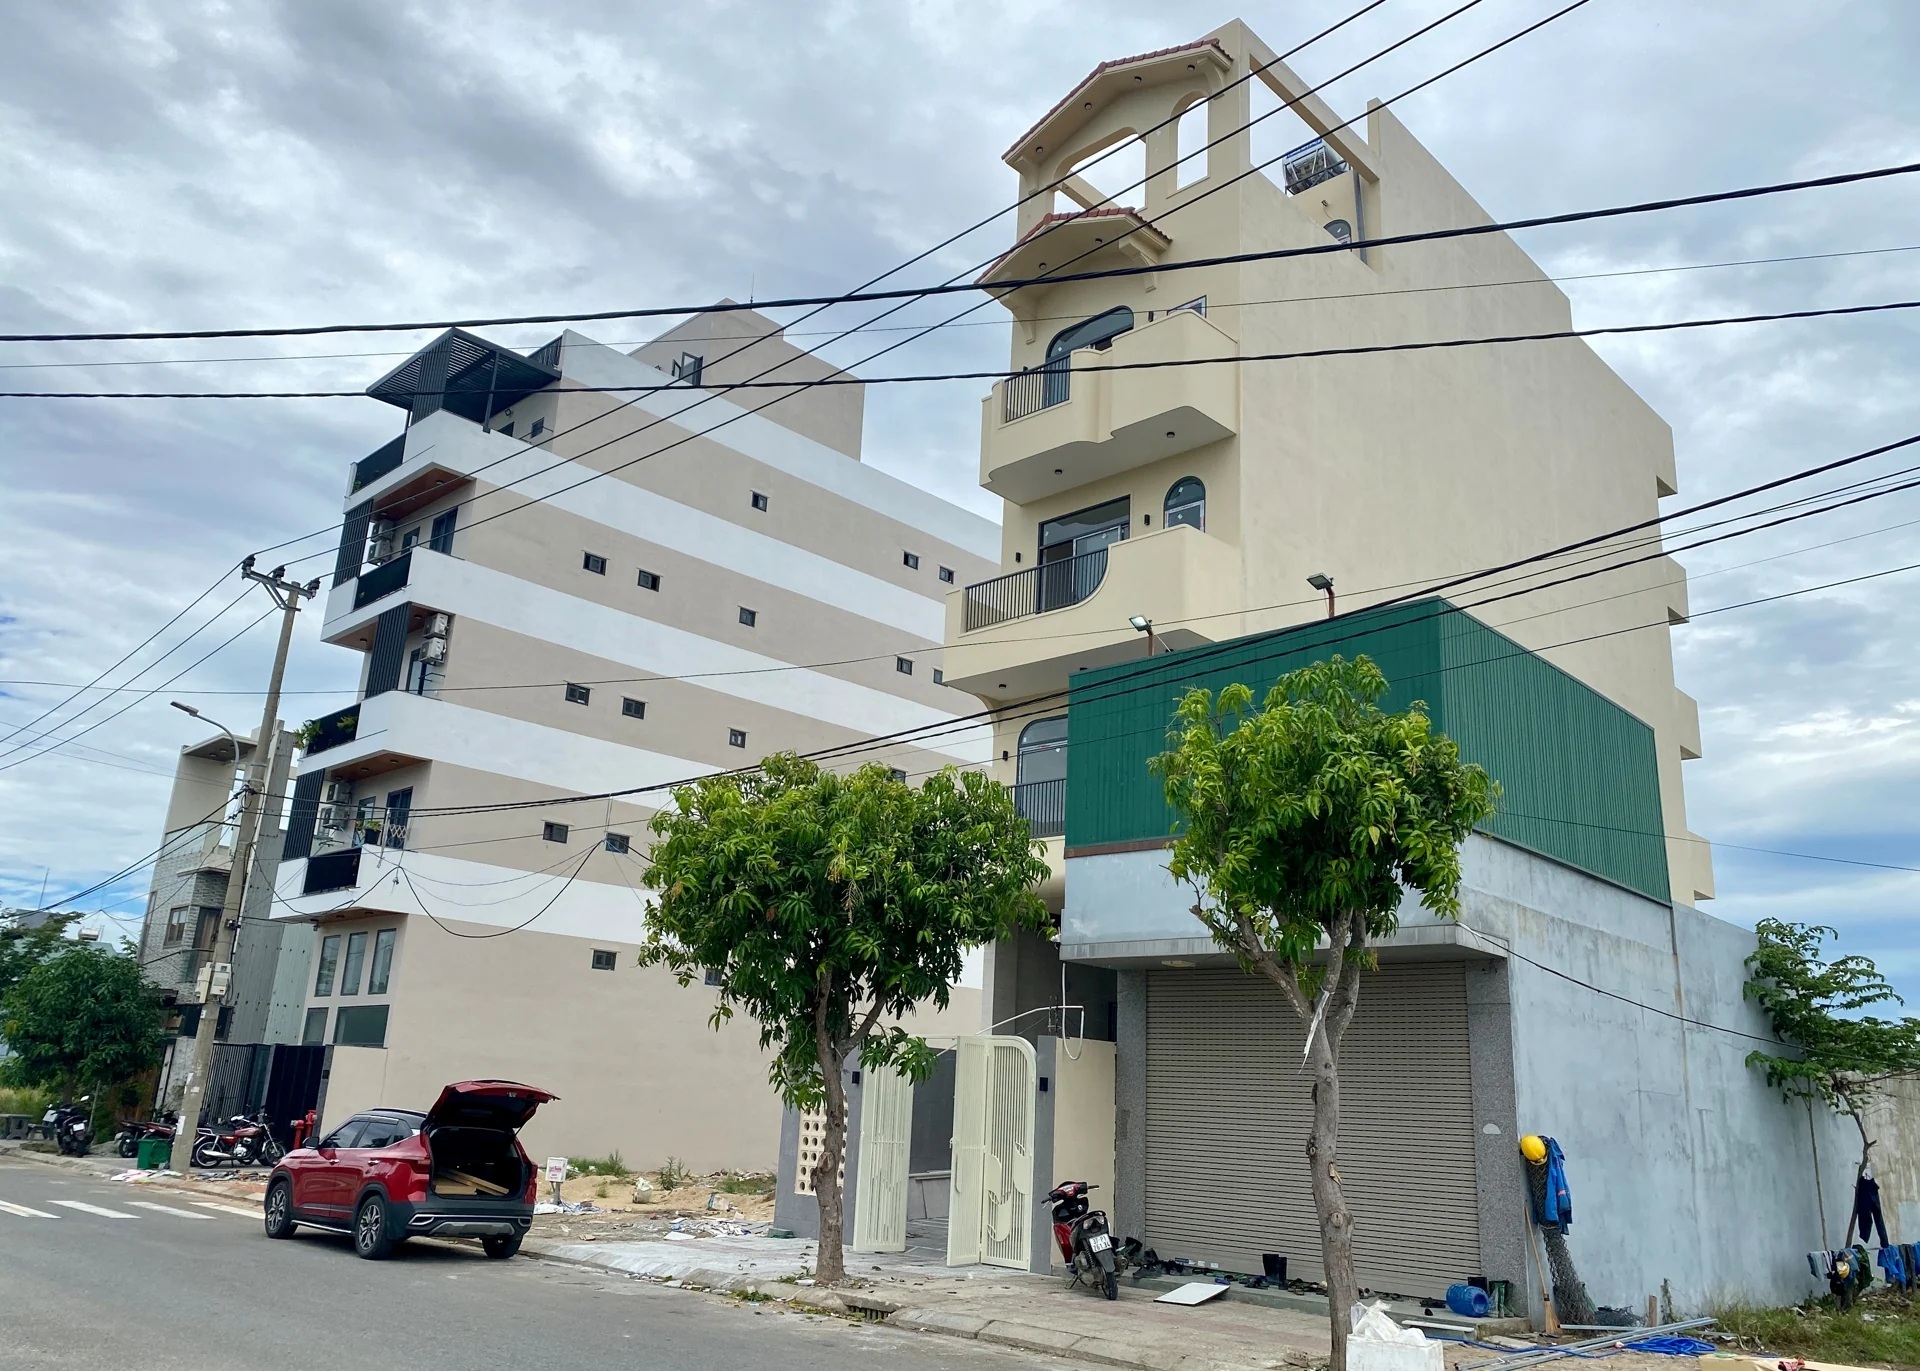
Những căn hộ cho thuê ở ven biển Đà Nẵng. Ảnh: NĐT
Villa đẹp chưa đủ, căn hộ gần biển cũng không bảo đảm có dòng tiền
– Theo ông, thị trường lưu trú Đà Nẵng cần thay đổi như thế nào để tránh tình trạng đầu tư theo phong trào, dẫn đến dư thừa nguồn cung và cạnh tranh bằng giá?
Tôi nghĩ không thể giải quyết vấn đề bằng cách tiếp tục gia tăng nguồn cung hoặc chỉ tập trung kéo thêm khách du lịch. Cần giải quyết đồng thời ba bài toán: nguồn cung, nhu cầu và hiệu quả khai thác.
Với chủ đầu tư và người sở hữu tài sản, điều đầu tiên cần thay đổi là tư duy đầu tư. Không nên mặc định cứ xây căn hộ gần biển, gần khu du lịch là sẽ có dòng tiền tốt.
Trước khi triển khai, cần nghiên cứu kỹ nhu cầu thực tế của khách hàng, mức giá có thể chấp nhận, công suất khai thác theo từng mùa, chi phí vận hành, khả năng chuyển đổi sang cho thuê dài hạn và mức độ cạnh tranh với khách sạn cũng như các sản phẩm lưu trú khác.
Đặc biệt, cần thiết kế sản phẩm dựa trên nhu cầu thực tế thay vì xây dựng hàng loạt sản phẩm tương tự nhau.
Tôi cho rằng chủ đầu tư nên kết hợp ngay từ đầu giữa đơn vị thiết kế, đơn vị xây dựng và đơn vị vận hành. Ba bên cần cùng tham gia trong quá trình nghiên cứu và phát triển sản phẩm, thay vì làm việc riêng lẻ.
Một điểm tôi muốn nhấn mạnh là trong khai thác bất động sản lưu trú, cách bài trí và trang trí có thể quan trọng hơn cả vị trí bất động sản.
Điều này không có nghĩa vị trí không quan trọng, nhưng trong một thị trường có nhiều sản phẩm cùng khu vực, khách hàng sẽ lựa chọn nơi mang lại trải nghiệm tốt hơn. Một căn hộ có thể không nằm ở vị trí đắc địa nhất nhưng nếu được thiết kế hợp lý, bài trí có gu, tiện nghi đầy đủ và tạo cảm giác thoải mái, vẫn có khả năng cạnh tranh tốt.
Điều quan trọng không phải là làm cho căn nhà thật đẹp theo mắt chủ sở hữu, mà là tạo ra một không gian khiến khách hàng muốn lựa chọn và sẵn sàng quay lại.
Với chủ nhà và Host, tôi cho rằng cần thay đổi cấu trúc hợp đồng thuê. Thay vì áp dụng mức tiền thuê cố định quá cao, hai bên có thể nghiên cứu mô hình hợp tác chia sẻ rủi ro.
Chẳng hạn, tiền thuê cơ bản thấp hơn và linh hoạt theo mùa, kết hợp một phần doanh thu chia sẻ cho chủ nhà. Hợp đồng cũng cần có cơ chế điều chỉnh theo mùa và thời hạn phù hợp với chu kỳ kinh doanh.
Cách làm này giúp chủ nhà và đơn vị vận hành cùng chia sẻ rủi ro. Chủ nhà có thể không nhận được mức tiền thuê cố định cao như trước, nhưng đổi lại giảm nguy cơ tài sản bị bỏ trống khi Host không còn khả năng thanh toán.
Với các đơn vị vận hành, thị trường cần chuyển từ cạnh tranh bằng số lượng phòng sang cạnh tranh bằng chất lượng quản lý.
Một đơn vị vận hành chuyên nghiệp phải làm tốt ít nhất bốn việc: quản trị doanh thu theo mùa, tối ưu chi phí trên từng phòng, xây dựng hệ thống khách hàng trực tiếp và định vị sản phẩm để nâng cao trải nghiệm khách hàng.
Đặc biệt, không nên phụ thuộc hoàn toàn vào Airbnb, Booking hay các nền tảng trung gian. Khi phụ thuộc quá lớn vào những kênh này, đơn vị vận hành vừa phải chịu chi phí hoa hồng, vừa bị động trong việc tiếp cận và giữ chân khách hàng.
Thị trường lưu trú Đà Nẵng trong giai đoạn tới sẽ không còn là cuộc chơi đơn thuần của người sở hữu nhiều phòng, mà là cuộc chơi của những người hiểu khách hàng, hiểu cấu trúc chi phí và biết cách khai thác tài sản hiệu quả.
Chuyên gia Trần Trọng Vũ
– Ông đánh giá đâu sẽ là yếu tố quyết định năng lực cạnh tranh của thị trường lưu trú Đà Nẵng trong giai đoạn tới?
Tôi cho rằng Đà Nẵng không thiếu tiềm năng du lịch, nhưng không phải mọi bất động sản lưu trú đều có tiềm năng sinh lời.
Chúng ta đang chứng kiến khoảng cách ngày càng lớn giữa tăng trưởng của ngành du lịch và hiệu quả kinh doanh của từng tài sản lưu trú.
Một thành phố có thể đón thêm hàng triệu lượt khách, nhưng điều đó không bảo đảm mọi căn hộ, villa mini hay homestay đều có đủ khách để duy trì lợi nhuận.
Khi nguồn cung tăng nhanh, sản phẩm thiếu khác biệt và chi phí vận hành không được kiểm soát, thị trường sẽ tự tạo ra quá trình sàng lọc.
Làn sóng Host trả nhà, nếu xảy ra, không nhất thiết là tín hiệu xấu đối với toàn ngành du lịch. Đó có thể là dấu hiệu cho thấy những mô hình kinh doanh chạy theo phong trào đang phải nhường chỗ cho những đơn vị có năng lực vận hành thực sự.
Thị trường lưu trú Đà Nẵng trong giai đoạn tới sẽ không còn là cuộc chơi đơn thuần của người sở hữu nhiều phòng, mà là cuộc chơi của những người hiểu khách hàng, hiểu cấu trúc chi phí và biết cách khai thác tài sản hiệu quả.
Xin cảm ơn ông!
Theo Việt Nam hàng ngày
Copy link
Lấy link!
https://vietnamdaily.kienthuc.net.vn/canh-bao-lan-song-host-tra-nha-o-da-nang-co-nguoi-phai-dat-cong-suat-80-moi-hoa-von-post4296613936.html